بطاقات العملات المشفرة الحافظة مقابل غير الحافظة: مقارنة شاملة للفروق والمزايا والعيوب
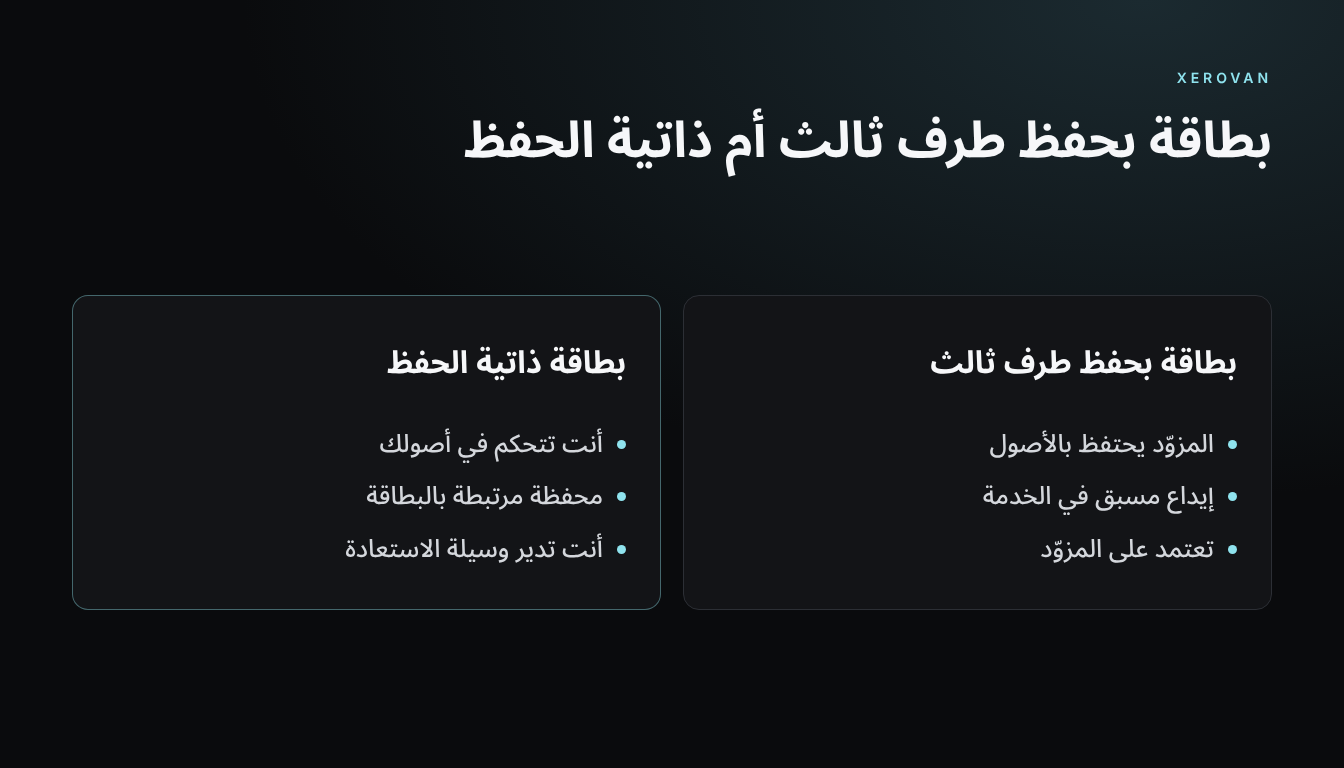
عملاتك المشفرة في محفظتك. بطاقة عملات مشفرة بالحفظ الذاتي تتيح الدفع بسهولة أكبر دون شحن منفصل
لم تعد العملات المشفرة مجرد أصل استثماري، بل تتطور لتصبح وسيلة دفع يومية. ومع تزايد المستخدمين الذين يحملون أصولًا رقمية متنوعة مثل البيتكوين (BTC) والإيثريوم (ETH) وتيثر (USDT) وUSDC، تزداد أهمية بطاقات العملات المشفرة (Crypto Card) التي تتيح استخدام العملات المشفرة في الحياة اليومية.
لكن كثيرًا من خدمات بطاقات العملات المشفرة الحالية تنطوي على أمر مزعج.
فلاستخدام البطاقة، يجب أولًا نقل العملات المشفرة إلى محفظة مزود الخدمة أو إلى رصيد البطاقة.
وفي هذه العملية قد ينتهي الأمر بالمستخدم إلى إيداع أصوله الرقمية لدى طرف ثالث لمجرد إجراء عملية دفع.
في المقابل، تقدم بطاقات العملات المشفرة غير الحافظة (Non-Custodial) التي تحظى باهتمام متزايد نهجًا مختلفًا.
فهي مصممة بحيث يدير المستخدم محفظته بنفسه، مع استخدام المبلغ اللازم فقط عند الدفع بالبطاقة بطريقة تمت الموافقة عليها.
وتوفر Xerovan، استنادًا إلى تقنية الحفظ الذاتي (Self-Custodial) هذه، مدفوعات تتيح استخدام العملات المشفرة دون شحن رصيد بطاقة منفصل.
نستعرض في هذا المقال بالتفصيل الفروق التقنية بين المحافظ الحافظة وغير الحافظة، وطريقة الدفع الفعلية بالبطاقة، والبنية الأمنية، والمزايا والعيوب، وبنية الدفع المميزة لدى Xerovan.
1. ما هي المحفظة الحافظة (Custodial Wallet)؟
المحفظة الحافظة هي طريقة يتولى فيها مزود خدمة العملات المشفرة حفظ الأصول المشفرة أو إدارة المفتاح الخاص (Private Key) نيابة عن المستخدم.
ومن أبرز الأمثلة على هذا الهيكل منصات تداول العملات المشفرة المركزية وبعض خدمات بطاقات العملات المشفرة.
ينشئ المستخدم حسابًا لدى مزود الخدمة ويودع العملات المشفرة، ثم يدير أصوله عبر الرصيد الذي توفره المنصة.
طريقة الدفع في بطاقات العملات المشفرة الحافظة
تسير عملية الدفع في بطاقة العملات المشفرة الحافظة المعتادة القائمة على الشحن المسبق على النحو التالي.
- يحتفظ المستخدم بعملة USDT في منصة تداول للعملات المشفرة أو في محفظة شخصية.
- ينقل USDT إلى محفظة يديرها مزود الخدمة لاستخدام البطاقة.
- يشحن رصيد البطاقة أو يحوّل إلى عملة ورقية عند الحاجة.
- يدفع المستخدم بالبطاقة لدى تجار Visa أو Mastercard.
- يُخصم مبلغ الدفع من رصيد البطاقة الذي يديره مزود الخدمة.
فعلى سبيل المثال، حتى إن كان المستخدم يحتفظ في محفظته بمبلغ 5,000 USDT، فإذا كانت الخدمة تتطلب شحن 1,000 USDT بشكل منفصل لاستخدام البطاقة، فيجب عليه نقل هذا المبلغ أولًا إلى مزود الخدمة.
وتشبه هذه الطريقة البطاقات المصرفية مسبقة الدفع أو المحافظ الإلكترونية.
غير أن جميع بطاقات العملات المشفرة الحافظة لا تتطلب الشحن اليدوي. إذ توفر بعض الخدمات ميزة تحويل الأموال تلقائيًا من رصيد حساب منصة التداول.
وجوهر الهيكل الحافظ لا يكمن في الشحن من عدمه، بل في من يملك صلاحية حفظ الأصول الرقمية وإدارتها.
مزايا المحفظة الحافظة
- طريقة استخدام مألوفة وبديهية
- قد يكون استرداد الحساب ودعم العملاء أسهل نسبيًا
- تتم إدارة المدفوعات والرصيد داخل خدمة واحدة
- تقل حاجة المستخدم إلى إدارة معاملات البلوك تشين بنفسه
عيوب المحفظة الحافظة
أكبر العيوب هو الاعتماد على مزود الخدمة.
فعلى المستخدم أن يثق بأن مزود الخدمة سيحفظ أصوله بأمان وسيتيح له السحب أو الدفع بشكل طبيعي عند الطلب.
وإذا تعرض مزود الخدمة للاختراق أو الإفلاس أو نقص السيولة أو تجميد الحسابات، فقد يتأثر وصول المستخدم إلى أصوله أيضًا.
كما قد تنشأ في خدمات الشحن المسبق مشقة نقل العملات المشفرة قبل كل استخدام للبطاقة.
2. ما هي المحفظة غير الحافظة (Non-Custodial Wallet)؟
المحفظة غير الحافظة هي محفظة يحتفظ فيها المستخدم مباشرة بالتحكم في أصوله المشفرة.
وتُسمى أيضًا محفظة الحفظ الذاتي (Self-Custodial Wallet).
وأكبر فرق بينها وبين المحفظة الحافظة أن مزود الخدمة لا يحتكر صلاحية التوقيع المشفر التي تتحكم في الأصول.
فالمستخدم ينشئ محفظته ويديرها بنفسه، ويمكنه الموافقة على نقل العملات المشفرة واستخدامها.
ومن الأمثلة البارزة المحافظ البرمجية مثل MetaMask، والمحافظ العتادية، وبعض هياكل المحافظ القائمة على MPC (Multi-Party Computation).
غير أن استخدام تقنية MPC لا يعني بالضرورة أن المحفظة غير حافظة. فالتحكم الفعلي في الأصول يتحدد بطريقة إدارة المفاتيح وهيكل صلاحيات التوقيع.
المفهوم الجوهري للمحفظة غير الحافظة
Not Your Keys, Not Your Coins.
تعني هذه العبارة الشائعة في سوق العملات المشفرة أنك إذا لم تكن تحتفظ مباشرة بالمفاتيح التي تتحكم في أصولك، فقد تكون سيطرتك الفعلية على تلك الأصول مقيدة.
وقد ظهرت المحافظ غير الحافظة لمعالجة هذه المشكلة.
لكن المحفظة غير الحافظة العادية وحدها لا تتيح الدفع المباشر لدى تجار Visa أو Mastercard.
فالدفع بالبطاقة في الحياة اليومية يتطلب تقنيات إضافية تربط المحفظة بجهة إصدار البطاقة ومعالج الدفع ونظام تحويل العملات المشفرة وتسويتها.
وهنا تحديدًا تتميز بطاقات العملات المشفرة القائمة على الحفظ الذاتي.
3. كيف تعمل بطاقة العملات المشفرة بالحفظ الذاتي من Xerovan؟
Xerovan منصة لبطاقات العملات المشفرة صُممت بحيث يدير المستخدم محفظته، ويستخدم من تلك المحفظة الأموال اللازمة لدفع البطاقة بطريقة تمت الموافقة عليها.
وعلى خلاف بطاقات العملات المشفرة التقليدية القائمة على الشحن المسبق، قلّصت عملية نقل الأموال المتكررة إلى رصيد بطاقة منفصل.
الخطوة 1. إنشاء محفظة Xerovan أو ربط محفظة خارجية
يمكن للمستخدم إنشاء محفظة حفظ ذاتي في Xerovan.
ويستخدم نظام المحافظ في Xerovan تقنية Fireblocks، وهي مزود للبنية التحتية لأمان الأصول الرقمية.
كما يمكن ربط محفظة خارجية متوافقة مثل MetaMask وتحديدها مصدرًا لأموال الدفع بالبطاقة.
وقد يختلف دعم المحافظ الخارجية بحسب شبكة البلوك تشين ونوع الرمز وقدرات التوقيع في المحفظة.
الخطوة 2. إعداد صلاحيات الدفع القائمة على العقود الذكية
لاستخدام المحفظة المرتبطة في الدفع بالبطاقة، يجب على المستخدم إعداد صلاحيات الدفع اللازمة.
وبحسب شبكة البلوك تشين المدعومة وهيكل الدفع، قد تُستخدم الموافقة على استخدام الرموز (Allowance) عبر العقود الذكية، أو التوقيع الرقمي، أو إعداد صلاحيات دفع محددة مسبقًا.
فعلى سبيل المثال، يمكن في نظام الدفع القائم على العقود الذكية تنفيذ ميزات التحكم التالية.
- تحديد الرموز التي يمكن استخدامها في الدفع
- تقييد عناوين العقود الذكية الموافق عليها
- تحديد حد لاستخدام الرموز
- سحب الصلاحيات وإعادة الموافقة
- مراجعة السجلات على السلسلة المتعلقة بالدفع
ويجب أن تكون هذه الميزات منفذة فعليًا في العقد الذكي، فهي لا تتوفر تلقائيًا لمجرد استخدام محفظة غير حافظة.
الخطوة 3. المعالجة التلقائية للأموال عند الدفع بالبطاقة
عندما يدفع المستخدم ببطاقة Xerovan، يمكن تنفيذ إجراءات معالجة الأموال اللازمة استنادًا إلى رصيد المحفظة المرتبطة وصلاحيات الموافقة القائمة.
لنفترض مثلًا أن المستخدم ربط محفظة تحتوي على 5,000 USDT وأجرى دفعة بالبطاقة بما يعادل 100 دولار.
يتحقق نظام الدفع من الرموز المدعومة والرصيد وصلاحيات الدفع وسعر الصرف والرسوم، ثم ينفذ إجراءات معالجة الأموال الموافق عليها.
ولا يحتاج المستخدم إلى شحن رصيد بطاقة منفصل يدويًا قبل كل استخدام للبطاقة.
الخطوة 4. الموافقة على الدفع بالبطاقة وتسويته
تُعد معالجة أموال العملات المشفرة والموافقة الفعلية على الدفع بالبطاقة عمليتين منفصلتين.
فقد تشارك العقود الذكية أو ميزة توقيع المحفظة في نقل الأصول المشفرة، لكن الموافقة الفعلية على استخدام البطاقة تتم عبر أنظمة جهة إصدار البطاقة وشبكة الدفع.
وبعد ذلك تُنفذ إجراءات تحويل العملات المشفرة وتسوية العملة الورقية اللازمة.
ولذلك لا يزول الاعتماد على جهة إصدار البطاقة وشركاء الدفع تمامًا حتى في طريقة الحفظ الذاتي.
وجوهر Xerovan هو هيكل يتيح الدفع بسهولة دون أن يودع المستخدم أصوله مسبقًا لدى مزود الخدمة.
4. مقارنة الفروق بين بطاقات العملات المشفرة الحافظة وغير الحافظة
| بند المقارنة | بطاقة العملات المشفرة الحافظة | نموذج الحفظ الذاتي من Xerovan |
|---|---|---|
| إدارة العملات المشفرة | مزود الخدمة | يتمحور حول المستخدم |
| التحكم في الأصول | يعتمد على مزود الخدمة | قائم على صلاحية التوقيع في محفظة المستخدم |
| شحن البطاقة | قد يلزم الشحن المسبق بحسب الخدمة | تقليل الشحن اليدوي المتكرر |
| مصدر أموال الدفع | رصيد مزود الخدمة | محفظة المستخدم المرتبطة |
| العقود الذكية | غير إلزامية | يمكن استخدامها في الموافقة ومعالجة الأموال |
| ربط المحافظ الخارجية | مقيد بحسب الخدمة | خطة لدعم المحافظ المتوافقة |
| شفافية المعاملات | تتركز في السجلات الداخلية للمزود | إمكانية مراجعة حركة الأصول على السلسلة |
| المخاطر الرئيسية | مخاطر الحفظ، ومخاطر المنصة | أمان المحفظة الشخصية، وإعداد الصلاحيات، ومخاطر العقود الذكية |
| سهولة الاستخدام | قد تكون إدارة الحساب أسهل | إمكانية تقليل إجراءات الشحن اليدوي |
المهم أن البطاقة غير الحافظة ليست متفوقة بالضرورة من جميع النواحي.
فقد تتميز البطاقة الحافظة بسهولة استرداد الحساب ودعم العملاء.
في المقابل، توفر البطاقة القائمة على الحفظ الذاتي هيكلًا مناسبًا للمستخدمين الذين يولون أهمية للتحكم في أصولهم الرقمية.
5. كيف تعزز العقود الذكية أمان بطاقات العملات المشفرة؟
العقد الذكي (Smart Contract) برنامج يُنشر على البلوك تشين وينفذ مهام محددة وفق شروط معرّفة مسبقًا.
وفي أنظمة الدفع بالبطاقة القائمة على الحفظ الذاتي، يمكن استخدام العقود الذكية لتصميم انتقال العملات المشفرة ضمن النطاق الموافق عليه.
① قواعد دفع معرّفة مسبقًا
عند إدارة صلاحيات الدفع عبر العقود الذكية، يمكن تقييد حركة الأصول وفق شروط محددة مثل الرموز الموافق عليها أو عناوين العقود المحددة.
ويوفر ذلك نموذجًا أمنيًا مختلفًا عن الطريقة التي يحفظ فيها مزود الخدمة أصول المستخدم بالكامل.
② معاملات مسجلة على البلوك تشين
يمكن مراجعة سجلات المعاملات على السلسلة المتعلقة بالعقود الذكية عبر البلوك تشين.
ويمكن للمستخدم التحقق بشكل مستقل من سجل حركة الأصول ذات الصلة عبر مستكشف البلوك تشين.
لكن ليست جميع معلومات الدفع بالبطاقة مسجلة على البلوك تشين. فقد تُدار موافقة البطاقة وبيانات التاجر والمبالغ المستردة وتسوية العملة الورقية في أنظمة منفصلة.
③ هل لا يمكن تعديل العقود الذكية حقًا؟
بوجه عام، يصعب تغيير سجلات المعاملات المؤكدة على البلوك تشين بشكل عشوائي.
لكن ليست كل شيفرات العقود الذكية غير قابلة للتعديل بشكل دائم.
ففي العقود الذكية القابلة للترقية أو العقود ذات صلاحيات المسؤول، قد تتغير بعض الوظائف.
ولذلك تكون العناصر التالية مهمة عند تقييم أمان العقود الذكية.
- الشيفرة وهيكل صلاحيات المسؤول
- إمكانية الترقية
- نطاق الموافقة على الرموز
- طريقة سحب صلاحيات المستخدم
- وجود تدقيق أمني خارجي
- إجراءات الإيقاف الطارئ والاسترداد
أكبر مزايا العقود الذكية أنها تعرّف برمجيًا وبوضوح الصلاحيات والقواعد المتعلقة بالدفع، وأن نتائج تنفيذ تلك القواعد يمكن التحقق منها على البلوك تشين.
لكن العقود الذكية نفسها قد تتضمن ثغرات، ولذا فإن التدقيق الأمني والإدارة المناسبة للصلاحيات أمران مهمان.
6. ما دور Fireblocks وتقنية MPC؟
تستخدم Xerovan تقنية Fireblocks في أمان الأصول الرقمية والبنية التحتية للمحافظ.
وFireblocks مزود تقني معروف في مجال البنية التحتية لأمان الأصول الرقمية للمؤسسات والشركات.
وتؤدي البنية التحتية للتوقيع المشفر القائمة على تقنية MPC (Multi-Party Computation) بوجه خاص دورًا مهمًا في أمان الأصول الرقمية.
ما هي محفظة MPC؟
كثيرًا ما تستخدم محافظ العملات المشفرة التقليدية هيكلًا يوقّع المعاملات بمفتاح خاص واحد.
في المقابل، توزع تقنية MPC العمليات التشفيرية على عدة مشاركين أو أنظمة، مما يساعد على تقليل خطر كشف المفتاح الخاص الكامل في نقطة واحدة.
وقد يفيد هذا الهيكل في أمان المفتاح الخاص وإدارة سياسات الموافقة على المعاملات.
غير أن كون المحفظة بحفظ ذاتي فعليًا لا يتحدد باستخدام تقنية MPC في حد ذاته، بل بصلاحيات التوقيع التي يملكها المستخدم.
وتستخدم Xerovan هذه التقنيات الأمنية لتوفير محفظة مريحة تولي أهمية لتحكم المستخدم.
7. هل يمكن ربط المحافظ القائمة مثل MetaMask؟
من نقاط التميز الأخرى في Xerovan توافقها مع المحافظ الخارجية.
فإذا كنت تستخدم بالفعل محفظة شخصية مثل MetaMask، فقد يكون ربط محفظتك الحالية أسهل من نقل أصولك إلى محفظة جديدة.
فعلى سبيل المثال، يمكن للمستخدم توقع التجربة التالية.
- يحتفظ بعملة USDT في محفظة MetaMask الحالية.
- يربط المحفظة بمنصة Xerovan.
- يوافق على صلاحيات الدفع بالبطاقة اللازمة.
- يستخدم المحفظة المرتبطة مصدرًا لأموال الدفع دون شحن يدوي منفصل.
ويتحدد الدعم الفعلي بحسب ميزة ربط المحافظ الخارجية والشبكات المدعومة وحالة تنفيذ نظام معالجة أموال البطاقة.
والمهم هنا أن ربط المحفظة ومنح صلاحية استخدام الأصول أمران مختلفان.
وعلى المستخدم مراجعة صلاحيات الوصول وحدود الاستخدام جيدًا عند الموافقة على عقد ذكي أو التوقيع.
8. أبرز مزايا بطاقات العملات المشفرة غير الحافظة
الميزة 1. الاحتفاظ بالتحكم في الأصول
يمكن للمستخدم إدارة عملاته المشفرة في محفظته الشخصية دون نقلها مسبقًا إلى محفظة الحفظ لدى مزود الخدمة.
الميزة 2. تقليل إجراءات شحن البطاقة المنفصلة
عند استخدام هيكل المعالجة التلقائية للأموال القائم على المحفظة المرتبطة، يمكن تقليل مشقة شحن الرصيد المتكرر لاستخدام البطاقة.
الميزة 3. تقليل مخاطر الحفظ
عند تقليل الأصول المودعة لدى طرف ثالث، يمكن تقليل بعض المخاطر المرتبطة بحفظ الأصول لدى مزود الخدمة.
لكن المخاطر المتعلقة بجهة إصدار البطاقة وشركاء الدفع والعقود الذكية وأنظمة البلوك تشين تبقى قائمة.
الميزة 4. إمكانية استخدام محافظ متنوعة
إذا كان ربط المحافظ الخارجية مدعومًا، فيمكن للمستخدم إدارة أصوله حول المحفظة التي يفضلها بدلًا من توزيع أرصدة العملات المشفرة على خدمات متعددة.
الميزة 5. شفافية المعاملات على السلسلة
يمكن التحقق بشكل مستقل من سجل حركة الأصول المنفذة على البلوك تشين، مما يساعد على زيادة شفافية إدارة المستخدم لأصوله.
9. هل لبطاقات العملات المشفرة غير الحافظة عيوب أيضًا؟
هناك أمور ينبغي مراعاتها في طريقة الحفظ الذاتي أيضًا.
أولًا، تزداد مسؤولية المستخدم عن أمان المحفظة.
فقد تحدث خسارة في الأصول إذا تسرب المفتاح الخاص أو صلاحية التوقيع، أو إذا مُنحت صلاحية الوصول لعقد ذكي خبيث.
ثانيًا، قد تنشأ رسوم شبكة البلوك تشين.
فعدم شحن البطاقة لا يعني زوال جميع رسوم المعاملات. إذ قد تنشأ في أثناء نقل العملات المشفرة أو تحويلها رسوم شبكة أو تكاليف سيولة أو تكاليف صرف.
ثالثًا، يُعد أمان العقود الذكية مهمًا.
فالشيفرة الخاطئة أو صلاحيات الموافقة المفرطة على الرموز أو إساءة استخدام صلاحيات المسؤول قد تؤدي إلى مخاطر أمنية.
رابعًا، تختلف طريقة معالجة مدفوعات البطاقات عن معاملات البلوك تشين.
فقد يُعالج إلغاء الدفع بالبطاقة والموافقة الجزئية والاسترداد وتسوية التاجر بإجراءات مختلفة عن معاملات البلوك تشين.
ولهذه الأسباب، من المهم أن تجمع بطاقة العملات المشفرة بالحفظ الذاتي، إضافة إلى ميزة ربط المحفظة، بين سياسات موافقة آمنة وبنية تحتية موثوقة للدفع بالبطاقة.
10. الأسئلة الشائعة (FAQ)
س1. ما أكبر فرق بين بطاقات العملات المشفرة الحافظة وغير الحافظة؟
أهم فرق هو صلاحية حفظ العملات المشفرة والتحكم فيها. فبطاقة العملات المشفرة الحافظة تستخدم أصولًا أو رصيد حساب يديره مزود الخدمة، بينما يمكن تصميم النموذج غير الحافظ لمعالجة أموال الدفع عبر محفظة ونظام موافقة يتحكم فيهما المستخدم.
س2. هل لا تتطلب بطاقة العملات المشفرة بالحفظ الذاتي الشحن؟
يمكن لبعض بطاقات العملات المشفرة القائمة على المحفظة المرتبطة إلغاء عملية الشحن اليدوي المنفصلة أو تقليلها. لكن عملية الدفع الفعلية قد تتطلب خطوات لمعالجة الأموال من أجل تأمين السيولة وتحويل العملات المشفرة والتسوية.
س3. هل يمكن استخدام بطاقة العملات المشفرة غير الحافظة دون التحقق عبر KYC؟
ليس بالضرورة. فحتى عند استخدام محفظة غير حافظة، قد تلزم إجراءات KYC (اعرف عميلك) ومكافحة غسل الأموال والامتثال للوائح ذات الصلة في أثناء إصدار البطاقة وتقديم الخدمات المالية.
س4. هل يمكن للعقد الذكي أخذ العملات المشفرة من محفظتي كما يشاء؟
يتوقف ذلك على الصلاحيات الممنوحة للعقد الذكي. فمنح موافقة استخدام غير محدودة للرمز قد يعرّض قدرًا كبيرًا من الأصول للخطر. ولذلك من المهم تقييد نطاق الموافقة وإدارة الصلاحيات بحيث يمكن سحب غير اللازم منها.
س5. هل يمكن ربط محفظة MetaMask ببطاقة Xerovan؟
تدعم Xerovan ربط المحافظ الخارجية المتوافقة، ومنها MetaMask. ويمكن التحقق من المحافظ والشبكات المدعومة في التطبيق.
س6. هل يعني استخدام Fireblocks الأمان التام؟
لا توجد تقنية أمنية تزيل جميع المخاطر تمامًا. وقد تساعد البنية التحتية الأمنية مثل Fireblocks على تعزيز أمان إدارة المفاتيح والموافقة على المعاملات، لكن الأمان الفعلي يتحدد بتصميم النظام بأكمله وطريقة تشغيله.
س7. هل بطاقة العملات المشفرة غير الحافظة أكثر أمانًا من بطاقة العملات المشفرة العادية؟
يمكن للبطاقة غير الحافظة تقليل بعض المخاطر الناشئة عن إيداع الأصول لدى مزود خدمة مركزي. في المقابل، تزداد أهمية أمان المحفظة الشخصية وإدارة العقود الذكية وصلاحيات التوقيع. ولذلك ينبغي مقارنة البنية الأمنية المحددة لكل خدمة بدلًا من الجزم بأن إحدى الطريقتين أكثر أمانًا دائمًا.
الخلاصة: مستقبل بطاقات العملات المشفرة هو الدفع المرتبط مباشرة بمحفظة المستخدم
من أهم خصائص العملات المشفرة أن المستخدم يستطيع امتلاك أصوله وإدارتها بنفسه.
لكن إذا كان استخدام العملات المشفرة في الحياة اليومية يستلزم إيداع الأصول مسبقًا لدى طرف ثالث، فقد يعني ذلك التخلي عن بعض مزايا الحفظ الذاتي.
وتسعى Xerovan إلى تقليل هذا الإزعاج.
وذلك بتمكين المستخدم من إدارة محفظته بنفسه واستخدام بطاقة العملات المشفرة بسهولة عبر صلاحيات دفع وافق عليها مسبقًا.
تجربة تربط محفظتك بالدفع مباشرة، دون شحن متكرر منفصل.
هذا هو توجه Xerovan نحو الجيل التالي من بطاقات العملات المشفرة.
Your Crypto. Your Wallet. Your Control.
لمعرفة المزيد، تفضل بزيارة موقع Xerovan الرسمي.
تنبيه: هذا المقال معلومات عامة وليس استشارة مالية أو قانونية. Xerovan ليس بنكًا؛ تُقدَّم خدمات البطاقات والدفع من خلال شركاء مرخّصين. يختلف التوفر والرسوم من بلد لآخر، ويقرر التجار وجهات الإصدار الموافقة على الدفع. تنطوي الأصول الرقمية على مخاطر، منها تقلب الأسعار وأعطال الشبكات واحتمال فقدان الأموال.